 Arda Öztaşkın
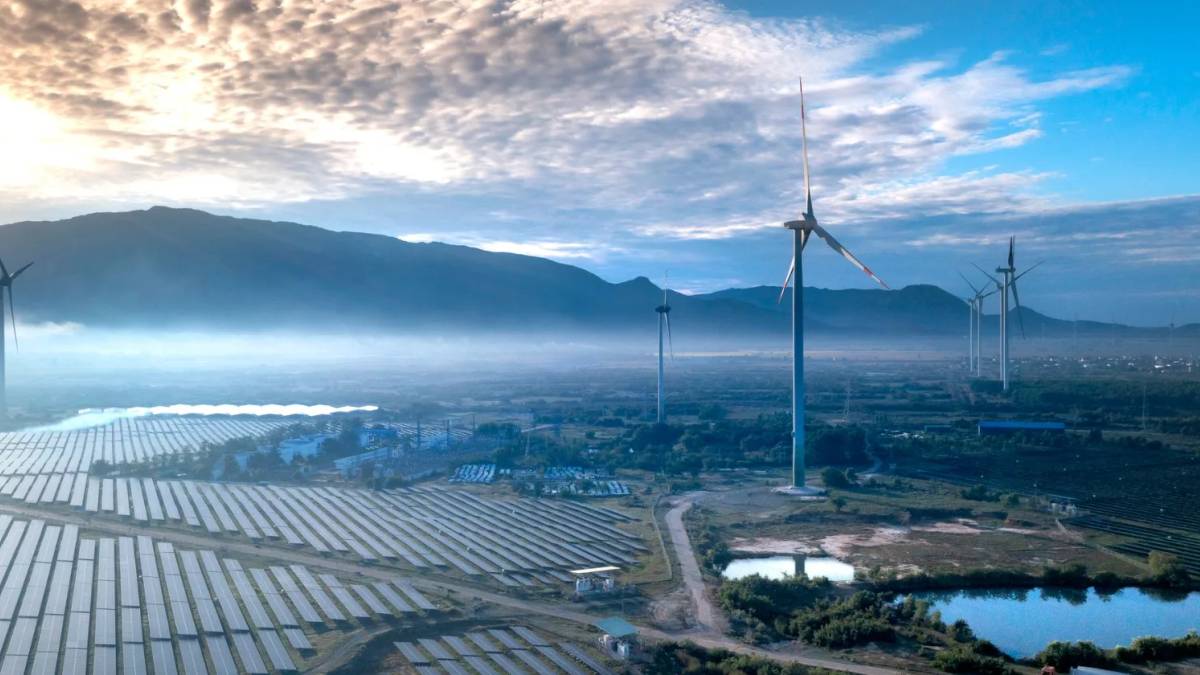
Türkiye’nin yeni enerji planı, 2040’a kadar 112 gigavat güneş ve 63 gigavat rüzgâr kurulu gücü ile elektrik şebekesine 116 milyar dolar yatırım öngörüyor. Plan, mevcut kömür santrallerini alım garantileri ve kapasite ödemeleriyle sistemde tutuyor ve kapanışları için bir tarih belirlemiyor.
Plan açıklanalı iki gün oldu. Ortaya koyduğu soru şimdiden COP31’in de sorusu. Bir ülkenin ithal enerjiye bağımlılığını azaltan politikalarla emisyonlarını azaltan politikalar farklı yönlere gitmeye başladığında ne olur?
İklim hedefleri açısından bakıldığında bu kararlar çelişkili görünüyor. Enerji arz güvenliği açısından bakıldığında ise planın mantığı tam da burada yatıyor.
Bu ayrım, Paris Anlaşması’nın Aralık 2015’te kabul edilmesinden bu yana yaşananları da açıklıyor. İklim sorununun etrafında kendi yatırımcıları, tedarik zincirleri ve ticaret kuralları olan bir ekonomi oluştu. İklim diplomasisi tıkandığında bile bu ekonomi ilerleyebiliyor. Bazen de iklim sorununu çözmeyi zorlaştıran bir yönde ilerliyor.
Paris’ten sonra ne değişti?
Bir dönem iklim için harekete geçmek, sigorta primi ödemeye benziyordu. Maliyet bugünün kamu bütçesine ya da hane faturasına yazılacaktı. Fayda ise başka ülkelerdeki insanlarla paylaşılacak, çoğu zaman onlarca yıl sonra hissedilecekti. Bu yüzden iklim adımlarını ilke olarak kabul etmek de uygulamayı ertelemek de kolaydı.
Güneş ve rüzgâr enerjisinin ucuzlaması bu hesabın bir kısmını değiştirdi. Rusya’nın Ukrayna’yı işgali ve Hürmüz Boğazı’ndaki aksama da bir başka kısmını. Bir hükümet, ithal yakıtın maliyetini daha o yıl hesabında görüyor. Bir sevkiyat ulaşmadığında sanayide yaşanan aksama ise çok daha çabuk hissediliyor.
Ember’a göre Türkiye 2025’te enerjisinin yaklaşık üçte ikisini ithal etti ve net enerji ithalatına 47 milyar dolar harcadı. Bu ölçüde dışa bağımlı bir ülke için ekonominin daha büyük bir bölümünü yurt içinde üretilen elektrikle çalıştırmanın gerekçesi açık. Aynı hesap, bir hükümetin yerli kömür santrallerini neden açık tutmak isteyebileceğini de açıklıyor. İki karar da enerji arz güvenliğine hizmet edebilir. Emisyonları ise zıt yönlerde etkileyebilir.
Ekipman ucuz, elektrik pahalı
Uluslararası Enerji Ajansı, 2026’da temiz enerjiye 2,2 trilyon dolar, fosil yakıtlara ise 1,2 trilyon dolar yatırım yapılmasını bekliyor. Bu rakamlar yatırım tercihlerinin ne kadar değiştiğini gösteriyor. Ancak bir projeyi hayata geçirmeye çalıştığınız anda karşınıza çıkan bir sorun, bu toplamların içinde görünmüyor. Panel ucuz olabilir. Şebekede bağlantı kapasitesi yoksa, izin süreci uzuyorsa ya da kredi faizi yüksekse projenin maliyeti yine artar.
Başlangıç maliyeti 100 birim olan ve 25 yıl çalışan bir proje düşünelim. Finansman oranı yüzde 5 ise yıllıklandırılmış sermaye maliyeti yaklaşık 7,1 birim. Oran yüzde 10’a çıktığında bu maliyet yaklaşık 11 birime yükseliyor. Ekipman iki durumda da aynı miktarda elektrik üretiyor. İkinci ülkedeki proje ise sermaye maliyetini karşılamak için her yıl çok daha fazla gelir elde etmek zorunda.
Türkiye açısından mesele şu. Yakıt ithalatını düşürerek ekonominin dövize bağımlılığını azaltacak bir yatırım, tam da bu bağımlılık yüzünden yapılamayacak kadar pahalı hâle gelebiliyor. Yatırımcı dövizle borçlanıp lirayla gelir elde ediyorsa kur riskini birinin üstlenmesi gerekiyor. Şebeke bağlantısı gecikirse hesap daha da bozuluyor. Proje ilk kilovatsaatini satmayı beklerken kredi faizi işlemeye devam ediyor.
Bunun sanayiye de doğrudan bir etkisi var. Aynı makinelerle aynı ürünü üreten iki fabrikanın maliyetleri, bulundukları yere göre ciddi biçimde farklılaşabiliyor. Elektriğin fiyatı, kesintisiz temin edilip edilemediği, kredi koşulları ve üretimin karbon yoğunluğu nihai ürünün fiyatına yansıyor. Enerji politikası burada sanayi politikasına dönüşüyor.
Türkiye bir sistemden alıyor, diğerine satıyor
Türkiye’nin elektrifikasyon için ihtiyaç duyduğu ekipmanın önemli bir bölümü Çin’de yoğunlaşan tedarik zincirlerinden geliyor. Avrupa Birliği ise Türkiye’nin ihracatının yaklaşık yüzde 43’ünü alıyor ve demir-çelik, çimento ve alüminyum gibi sektörlerde ithalata karbon maliyeti uygulamaya başlıyor. Türk sanayisi için kullandığı elektriğin nasıl üretildiği ve emisyonlarının nasıl ölçüldüğü artık doğrudan ticari bir mesele.
Türkiye’nin emisyon ticaret sistemi, bu karbon maliyetinin bir bölümünün nerede ödeneceğini değiştirebilir. AB’nin Sınırda Karbon Düzenleme Mekanizması kapsamında, menşe ülkede fiilen ödenen ve ilgili koşulları karşılayan karbon bedeli, AB’deki yükümlülükten düşülebiliyor. Bu yüzden Türkiye’deki sistemin nasıl tasarlandığı üretici için ticari önem taşıyor. Şirket gerçekte ne kadar ödedi? Bu ödemeyi belgeleyebiliyor mu? En başta bu maliyeti düşürmek için ihtiyaç duyduğu elektriğe, ekipmana ve finansmana ulaşabiliyor mu?
Tedarik tarafında da benzer bir hesap var. Ucuz ekipman ithalatı elektrifikasyonu hızlandırabilir. Bazı ekipmanları Türkiye’de üretmek ise sanayinin üretim kabiliyetini geliştirebilir ve az sayıda tedarikçiye bağımlılığı azaltabilir. Hangi yolun daha anlamlı olduğu, söz konusu ürüne bağlı. Türkiye’nin hâlihazırda büyük ölçekte üretebildiği bir parça için yapılan hesapla, çıkarabildiği ancak henüz ticari ölçekte işleyemediği bir maden için yapılan hesap aynı değil.
Antalya’da neyi izlemek gerekir?
COP31 başkanlığının “35’e 35” girişimi, elektriğin küresel nihai enerji tüketimindeki payını 2035’e kadar yüzde 35’e çıkarmayı hedefliyor. Gerekçesi açık. Elektrifikasyon yakıt ithalatını azaltabilir, sanayiye daha fazla seçenek sunabilir ve elektrik daha temiz kaynaklardan üretildiğinde emisyonları düşürebilir. Hedef bu sürecin ilk adımını ölçüyor. Elektriğin payı artarken ilave talebin önemli bir bölümünü kömür ve doğal gaz karşılayabilir.
Millî Enerji 2040 bu soruyu Türkiye için somutlaştırıyor. Plan, elektrik talebinin 2040’a kadar 365 teravatsaatten 680 teravatsaate çıkacağını öngörüyor. Emisyonların seyri açısından elektriğe geçiş kadar, ilave 315 teravatsaatin hangi kaynaklardan karşılanacağı da önemli. Yeni rüzgâr ve güneş santralleri devreye girdiğinde şebeke hazırsa, bu talebin daha büyük bir bölümünü karşılayabilirler. Bağlantılar ve depolama yatırımları gecikirse mevcut santraller daha fazla çalışabilir. Kurulu güç neyin inşa edildiğini gösterir. Hangi santralin daha az çalıştığını ise üretim verilerinde görürüz.
Bir “Uygulama COP’u” tam da bu aşamaları izleyebilir. Şebeke bağlantı tarihi, yatırımcıya projenin ne zaman gelir üretmeye başlayabileceğini gösterir. Finansman anlaşmalarının tamamlanması, kredi verenlerin ve yatırımcıların mevcut koşullarda projeye kaynak sağlamaya hazır olduğunu ortaya koyar. Santral devreye girdikten sonra da üretim ve emisyon verileri, yatırımın öngörülen etkiyi yaratıp yaratmadığını gösterir. Tek bir projeyi bu aşamalar boyunca izlemek bile ulusal planın nerede tıkandığını görmeye yetebilir.
İklim sorunu, yeni bir enerji ekonomisinin doğmasına yol açtı. Hükümetlerin ve şirketlerin artık bu ekonomiyi kurmak için kendi ekonomik gerekçeleri var. Bu, dönüşümü hızlandırıyor. Türkiye açısından da neyi ilerleme saydığımızı daha dikkatli tarif etmeyi gerektiriyor. Bir sonraki fabrika elektriğe geçtiğinde ilave elektriği hangi kaynak sağlayacak? Bir sonraki rüzgâr santrali şebekeye bağlandığında hangi santral daha az çalışacak? Türkiye’nin kurduğu enerji ekonomisinin iklim sorununu ne ölçüde hafiflettiğini bu soruların yanıtları gösterecek.